
【MIRAIU|利回り・キャッシュフローまとめ】高利回りでも安心?家賃・返済・空室・修繕・手残りの判断順

更新日:10月7日
※本記事にはアフィリエイト広告を含みます。
不動産投資の物件を見るとき、利回り12%、15%、20%という数字は分かりやすい指標です。しかし、利回りが高いだけでは、実際に自分の手元へ現金が残るかまでは分かりません。
同じ利回り15%でも、購入諸費用、修繕費、自己資金、ローン返済、空室期間、管理費によって年間の手残りは大きく変わります。だから利回りは入口、キャッシュフローは購入後の経営を見る数字として分けて考えます。
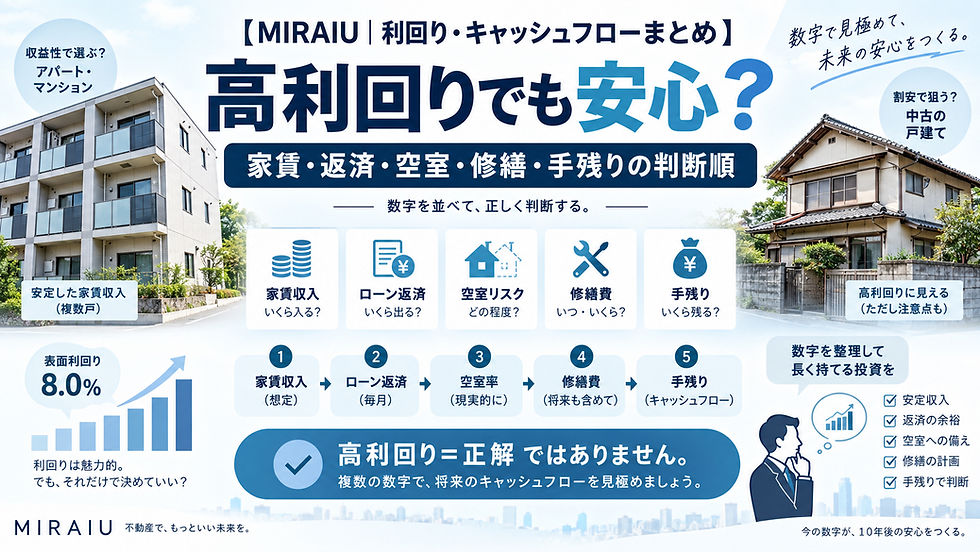
この記事では「家賃の根拠→総投資額→表面・実質利回り→年間経費→ローン返済→空室・修繕→自己資金→出口」の順に整理します。個別の計算や論点は子記事へ分け、このページでは収益性を判断する全体順を確認できます。
▪️① まず「想定家賃」が現実的かを確認する
利回りの分子になる年間家賃が高すぎれば、利回りは簡単に高く見えます。空室物件の想定家賃は、売主や募集図面の数字だけでなく、同じエリア・間取り・駐車条件の募集事例から確認します。
現在入居中なら、実際の家賃と契約条件を確認します。満室想定だけでなく、退去後に同じ家賃で再募集できそうかも見ます。
家賃を1万円高く見積もると年間収入は12万円変わります。物件価格が低い地方の築古物件ほど、家賃差が利回りへ大きく影響するため、最初に家賃の根拠を固めます。
▪️② 表面利回りは「候補を絞る数字」として使う
表面利回りは、年間家賃収入を物件価格で割って計算するシンプルな指標です。物件検索で候補を比較するには便利ですが、購入諸費用、修繕、税金、保険、空室、管理費、ローン返済は含まれません。
そのため、利回り20%だから利益が大きいとは限りません。高利回りは『詳しく見る理由』にはなりますが、『買う理由』にはしません。
▪️③ 物件価格ではなく「総投資額」で見直す
300万円で買った物件でも、諸費用50万円、リフォーム150万円、残置物や募集費30万円を使えば、実際に投じた金額は530万円です。
購入価格だけで利回りを計算すると、築古物件ほど修繕費が抜け落ちやすくなります。購入から入居募集を始められる状態まで、いくら必要なのかを合計します。
総投資額を出すと、同じ家賃を生む別物件と比較しやすくなります。『安く買えた』より、『いくら使って年間いくらの家賃を生む状態を作ったか』で見ます。
▪️④ 年間経費を引いて「返済前の利益」を見る
家賃収入から、固定資産税、保険、管理費、共用部費用、募集費、日常修繕などを引くと、物件が運営でどれだけ現金を生みやすいかが見えてきます。
経費は毎年同じではありません。修繕が少ない年もあれば、給湯器や設備交換が重なる年もあります。単年だけでなく、数年単位で平均化して考えると過度に楽観的な収支を避けやすくなります。
表面利回りと実際に残るお金の差を理解することが、キャッシュフロー計算の土台です。
▪️⑤ ローン返済後に「年間いくら現金が残るか」を確認する
融資を使う場合、年間経費を引いた後の金額からローン返済が出ていきます。物件の利回りが同じでも、金利・借入額・返済期間が違えば年間手残りは変わります。
低金利でも返済期間が短ければ毎月返済が重くなることがあります。反対に金利が少し高くても、返済期間が長ければ手元に現金を残しやすい場合があります。
重要なのは『何%で借りたか』ではなく、家賃から経費と返済を引いた後に、空室や修繕へ対応できる現金が残るかです。
▪️⑥ 高利回りほど「空室・修繕」で崩した数字を作る
満室時の収支だけで判断すると、空室や退去後の原状回復が入った瞬間に計画が崩れることがあります。購入前に、空室1か月、3か月、家賃下落、まとまった修繕など複数のケースを作ります。
高利回り物件には、単純に割安なケースもあれば、賃貸需要が弱い、修繕が大きい、権利関係や出口に問題があるため価格が下がっているケースもあります。
『なぜこの利回りなのか』を説明できない状態では、数字だけで購入しません。
▪️⑦ 自己資金に対して「何%戻るか」も確認する
同じ物件でも、現金購入と融資利用では使う自己資金が違います。年間の手残りだけでなく、その手残りを得るために自分の現金をいくら投入したかも確認します。
少ない自己資金で大きな資産を持てれば資金効率は高く見えますが、借入が大きいほど返済や金利上昇の影響も受けやすくなります。
自己資金は少ないほど良いわけでも、多いほど安全というわけでもありません。購入後の現金余力、返済負担、次の投資まで含めてバランスを決めます。
利回り・自己資金・融資条件を同時に比較すると、どの数字を優先すべきか迷いやすくなります。購入前に自分の投資方針と資金計画を整理しておくと、表面利回りだけに引っ張られず候補を比較しやすくなります。
▪️⑧ 「黒字」と「現金が増える」は別に確認する
帳簿上で利益が出ていても、ローン元金返済、設備投資、物件購入などで銀行口座の現金が増えないことがあります。不動産投資では利益と現金を同じものとして扱わないことが重要です。
逆に、キャッシュフローが小さくてもローン元金が減っている場合があります。現金の手残り、借入残高、物件価値を別々に確認すると、経営状態を把握しやすくなります。
▪️⑨ 最後に「出口まで含めて」高利回りかを判断する
保有中に毎年現金が残っても、売却時に残債が多すぎたり、買い手が見つかりにくかったりすれば出口で選択肢が狭くなります。
利回りは購入時点だけの数字です。家賃下落、建物劣化、修繕、残債、売却価格まで考えると、10年後の投資結果は購入時の表面利回りだけでは決まりません。
購入時には『今年いくら残るか』と『数年後にどう持ち続けるか・売るか』の両方を確認します。
▪️利回り・キャッシュフローはこの順番で判断する
① 想定家賃が現実的か。
② 表面利回りを候補比較に使う。
③ 購入諸費用・初期修繕を含めて総投資額を出す。
④ 年間経費を引いて返済前の収益を見る。
⑤ ローン返済後の年間手残りを計算する。
⑥ 空室・家賃下落・修繕を入れた悪化ケースを作る。
⑦ 自己資金に対する手残りも確認する。
⑧ 利益と現金の増減を分ける。
⑨ 出口と残債まで含めて購入するか決める。
利回りは大きいほど正解ではありません。購入後も現金が残り、悪い状況に耐えられ、出口を選べる物件かどうかまで見て初めて収益性を判断できます。
候補物件の数字を一人で比較しにくい場合は、物件を決める前に自己資金・融資・目標収益を整理しておくと、利回りの高さより自分に合う投資条件を選びやすくなります。
▪️よくある質問
Q. 不動産投資の利回りは何%あれば買っていいですか?
A. 一律の基準はありません。エリア、築年数、物件種別、修繕、空室、融資条件によって必要な利回りは変わります。表面利回りより、最終的に現金がいくら残るかを確認します。
Q. 表面利回りと実質利回りはどちらを見ればいいですか?
A. 表面利回りは候補を比較する入口として便利です。購入判断では、購入諸費用や年間経費、修繕などを加味した数字も確認し、手残りまで見ます。
Q. 毎月いくらキャッシュフローが残れば成功ですか?
A. 共通の金額基準はありません。物件規模、自己資金、借入、将来修繕によって必要な余裕は違います。空室や修繕が起きても返済を続けられるかを含めて判断します。
Q. 利回り20%なら安全ですか?
A. 利回りが高いこと自体は安全性を意味しません。想定家賃、空室、修繕、権利関係、出口など、高利回りになっている理由を確認します。
Q. 現金購入ならキャッシュフローは安心ですか?
A. ローン返済はなくなりますが、購入で手元資金を使い切れば修繕や空室への余力が減ります。購入後に残す現金まで含めて判断します。
▪️まとめ
不動産投資では、表面利回りの高さだけで物件を選びません。家賃の根拠、総投資額、年間経費、ローン返済、空室、修繕を順番に引いて、最終的にいくら現金が残るかを確認します。
さらに自己資金に対する収益性、悪化ケースへの耐久力、売却時の残債まで見ることで、『高利回りに見える物件』と『長く利益を残せる物件』を分けやすくなります。
個別の計算や指標は下の記事で詳しく分けています。気になる数字を深掘りした後、このページへ戻って収益性の判断順を確認してください。
■ 地方不動産投資の全体判断
